Domain auftragsbörsen.de kaufen?
Wir ziehen mit dem Projekt
auftragsbörsen.de um.
Sind Sie am Kauf der Domain
auftragsbörsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auftragsbörsen.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **

Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
IT-Freelancer, Fachbücher von Maurice KnoppDer Einstieg in die Selbstständigkeit bringt viele Vor- und auch einige Nachteile mit sich. Besonders in der IT-Branche ist der Reiz gross, als Consultant flexibel zu arbeiten und sich die spannendsten Projekte herauszusuchen. Willst du den Schritt wagen? Der Start in die ersten Projekte als IT-Freelancer wirkt zunächst überwältigend: Erfülle ich überhaupt alle Voraussetzungen, um loslegen zu können? Was muss ich jetzt ganz konkret wissen? Welche Projekte sind spannend für mich? Und wie akquiriere ich meine ersten Kunden? Antworten auf all diese Fragen liefert Maurice Knopp, der seine langjährige Berufserfahrung als IT-Consultant und Softwareentwickler in diesem Buch teilt. Hier bekommst du praxisorientierte und für den Arbeitsalltag optimierte Tools und Tipps für die Durchführung deines ersten Projekts sowie Hinweise für die nachhaltige Planung deiner Selbstständigkeit in der Zukunft. Starte jetzt in das Abenteuer Freelance! Aus dem Inhalt: Passt die Freiberuflichkeit zu dir? Das Berufsbild des IT-Freiberuflers IT-Projekttypen im Überblick Sichtbarkeit in Businessnetzwerken Projektauswahl und -bewerbung Das Steuer-Setup Einarbeitung – die ersten Wochen im Projekt Hardware- und Softwaresetup Weiterbildung und Persönlichkeitsentwicklung Gezielter Einsatz von KI-Tools zur Arbeitserleichterung Rechtliches und (Alters-)Vorsorge.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knopp, Maurice: IT-FreelancerIT-Freelancer , Dein Leitfaden für den erfolgreichen Sprung in die Selbstständigkeit , Querlenker > Sportfederung , Erscheinungsjahr: 20241004, Produktform: Kartoniert, Autoren: Knopp, Maurice, Seitenzahl/Blattzahl: 261, Themenüberschrift: BUSINESS & ECONOMICS / Careers / Job Hunting, Keyword: Altersvorsorge als Selbstständiger; Einsatz von KI-Tools; IT-Berater werden; IT-Consultant werden; IT-Freelancer werden; IT-Projektmanagement; Kundenakquise Projektmanagement; Leitfaden Selbstständigkeit Einstieg; Management-Skills; Projektmanager; Selbstständigkeit Steuern; Tipps Hand-Buch Ratgeber; Unternehmensberatung, Fachschema: Informationstechnologie~IT~Technologie / Informationstechnologie~Bewerbung~Programmiersprachen, Fachkategorie: Jobsuche / Berufswechsel~Programmier- und Skriptsprachen, allgemein, Warengruppe: HC/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 168, Höhe: 18, Gewicht: 500, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Freelancer, Fachbücher von Ruth StubenvollViele IT-Freelancer lassen Geschäftspotential ungenutzt. Sie machen sich kaum Gedanken über ihr Dienstleistungsprodukt und beschränken sich auf die gewohnten, bequemen Vertriebswege. Das Buch ermuntert sie, egal ob Einsteiger oder alte Hasen, das eigene Leistungsangebot zu definieren oder zu überdenken, bestehende Geschäftsbeziehungen auf den Prüfstand zu stellen und neue zu knüpfen. Die Autoren behandeln vier Kernfragen, die sich der IT-Freelancer in jeder Phase seiner Selbständigkeit immer wieder stellen muss: Was ist mein Produkt? Wie gewinne ich Kunden? Wie erbringe ich meine Leistung? Wie schütze ich meine Interessen? Für nahezu alle unternehmerischen Entscheidungen, die man im Laufe seines Freelancerlebens trifft, gibt es vielfältige Alternativen. Egal, ob es Fachgebiet, Branche, Rolle im Projekt oder Vertriebsweg betrifft, eine vor Jahren getroffene Wahl ist nicht in Stein gemeisselt.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
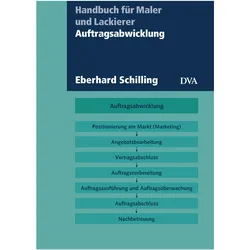
Auftragsabwicklung, Fachbücher von Eberhard SchillingDas Handbuch für professionelle Auftragsabwicklung. Kundenorientierung, verbunden mit Professionalität bei der Abwicklung von Aufträgen, ist heute entscheidend für den Erfolg von Handwerksunternehmen. Eberhard Schilling befasst sich mit dem gesamten Prozess vom Marketing über die Angebotsbearbeitung, den Vertragsabschluss, die Auftragsvorbereitung, -ausführung und -überwachung bis zum Abschluss und zur Nachbetreuung. Wichtige Formulare und Musterbriefe zu allen behandelten Aspekten der Auftragsabwicklung sind per Download abrufbar. Auch wesentliche Inhalte der Handlungsfelder "Auftragsabwicklung" sowie "Betriebsführung und Betriebsorganisation" im Rahmen der fachtheoretischen Meisterausbildung werden berücksichtigt.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Brandstiftung zur Erlangung der Versicherungssumme: Ist der Betrug zu Lasten des Feuerversicherers eine zu ermöglichende Tat im Sinne des § 306b IIBrandstiftung Zur Erlangung Der Versicherungssumme: Ist Der Betrug Zu Lasten Des Feuerversicherers Eine Zu Ermöglichende Tat Im Sinne Des § 306b Ii Nr. 2 Stgb?, Taschenbuch Von Johannes Dellit, Grin, 978-3-640-94272-5, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Freelancer, Fachbücher von Maurice KnoppDer Einstieg in die Selbstständigkeit bringt viele Vor- und auch einige Nachteile mit sich. Besonders in der IT-Branche ist der Reiz gross, als Consultant flexibel zu arbeiten und sich die spannendsten Projekte herauszusuchen. Willst du den Schritt wagen? Der Start in die ersten Projekte als IT-Freelancer wirkt zunächst überwältigend: Erfülle ich überhaupt alle Voraussetzungen, um loslegen zu können? Was muss ich jetzt ganz konkret wissen? Welche Projekte sind spannend für mich? Und wie akquiriere ich meine ersten Kunden? Antworten auf all diese Fragen liefert Maurice Knopp, der seine langjährige Berufserfahrung als IT-Consultant und Softwareentwickler in diesem Buch teilt. Hier bekommst du praxisorientierte und für den Arbeitsalltag optimierte Tools und Tipps für die Durchführung deines ersten Projekts sowie Hinweise für die nachhaltige Planung deiner Selbstständigkeit in der Zukunft. Starte jetzt in das Abenteuer Freelance! Aus dem Inhalt: Passt die Freiberuflichkeit zu dir? Das Berufsbild des IT-Freiberuflers IT-Projekttypen im Überblick Sichtbarkeit in Businessnetzwerken Projektauswahl und -bewerbung Das Steuer-Setup Einarbeitung – die ersten Wochen im Projekt Hardware- und Softwaresetup Weiterbildung und Persönlichkeitsentwicklung Gezielter Einsatz von KI-Tools zur Arbeitserleichterung Rechtliches und (Alters-)Vorsorge.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knopp, Maurice: IT-FreelancerIT-Freelancer , Dein Leitfaden für den erfolgreichen Sprung in die Selbstständigkeit , Querlenker > Sportfederung , Erscheinungsjahr: 20241004, Produktform: Kartoniert, Autoren: Knopp, Maurice, Seitenzahl/Blattzahl: 261, Themenüberschrift: BUSINESS & ECONOMICS / Careers / Job Hunting, Keyword: Altersvorsorge als Selbstständiger; Einsatz von KI-Tools; IT-Berater werden; IT-Consultant werden; IT-Freelancer werden; IT-Projektmanagement; Kundenakquise Projektmanagement; Leitfaden Selbstständigkeit Einstieg; Management-Skills; Projektmanager; Selbstständigkeit Steuern; Tipps Hand-Buch Ratgeber; Unternehmensberatung, Fachschema: Informationstechnologie~IT~Technologie / Informationstechnologie~Bewerbung~Programmiersprachen, Fachkategorie: Jobsuche / Berufswechsel~Programmier- und Skriptsprachen, allgemein, Warengruppe: HC/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 168, Höhe: 18, Gewicht: 500, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
Ähnliche Suchbegriffe für Versicherungssumme
-
IT-Freelancer, Fachbücher von Ruth StubenvollViele IT-Freelancer lassen Geschäftspotential ungenutzt. Sie machen sich kaum Gedanken über ihr Dienstleistungsprodukt und beschränken sich auf die gewohnten, bequemen Vertriebswege. Das Buch ermuntert sie, egal ob Einsteiger oder alte Hasen, das eigene Leistungsangebot zu definieren oder zu überdenken, bestehende Geschäftsbeziehungen auf den Prüfstand zu stellen und neue zu knüpfen. Die Autoren behandeln vier Kernfragen, die sich der IT-Freelancer in jeder Phase seiner Selbständigkeit immer wieder stellen muss: Was ist mein Produkt? Wie gewinne ich Kunden? Wie erbringe ich meine Leistung? Wie schütze ich meine Interessen? Für nahezu alle unternehmerischen Entscheidungen, die man im Laufe seines Freelancerlebens trifft, gibt es vielfältige Alternativen. Egal, ob es Fachgebiet, Branche, Rolle im Projekt oder Vertriebsweg betrifft, eine vor Jahren getroffene Wahl ist nicht in Stein gemeisselt.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auftragsabwicklung, Fachbücher von Eberhard SchillingDas Handbuch für professionelle Auftragsabwicklung. Kundenorientierung, verbunden mit Professionalität bei der Abwicklung von Aufträgen, ist heute entscheidend für den Erfolg von Handwerksunternehmen. Eberhard Schilling befasst sich mit dem gesamten Prozess vom Marketing über die Angebotsbearbeitung, den Vertragsabschluss, die Auftragsvorbereitung, -ausführung und -überwachung bis zum Abschluss und zur Nachbetreuung. Wichtige Formulare und Musterbriefe zu allen behandelten Aspekten der Auftragsabwicklung sind per Download abrufbar. Auch wesentliche Inhalte der Handlungsfelder "Auftragsabwicklung" sowie "Betriebsführung und Betriebsorganisation" im Rahmen der fachtheoretischen Meisterausbildung werden berücksichtigt.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.